۴۵۰ میلیون دلار روی کاغذ:
جاوید شیرازی
چرا بازار کربن ایران بدون «زیرساخت اعتماد» نمیچرخد
اخبار مالی- بازار کربن جهانی در سال ۲۰۲۶ به سمت «کیفیت» تفکیک شده و اعتبارات با رتبه بالا تا چهار تا پنج برابر گرانتر معامله میشوند. ایران بدون زیرساخت اندازهگیری، مستندسازی و ساختاردهی، حتی با داشتن پروژه و پتانسیل، قادر به تبدیل این عدد به جریان نقدی قابل معامله نیست.
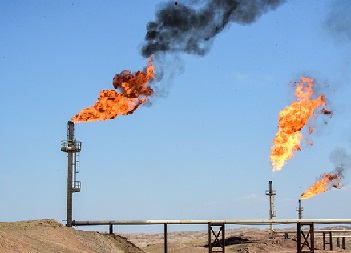
ایران سالانه حجم قابل توجهی گاز همراه نفت را در مشعلها میسوزاند. آمارهای بینالمللی ایران را در زمره کشورهای پیشرو در فلرینگ قرار میدهند و ظرفیت جمعآوری گازهای مشعل در ابتدای دولت چهاردهم حدود ۳۳۰ میلیون فوت مکعب در روز برآورد شده بود . یک کارشناس رسمی صنعت نفت میگوید پروژههای فلرینگ ایران ظرفیت ثبت حدود ۵ میلیون تن کاهش انتشار را دارند و با قیمت فعلی ۹ دلار در بازار GCC قطر، این معادل ۴۵۰ میلیون دلار درآمد سالانه است . عددی که به تنهایی کافی است تا هر سرمایهگذاری را متوقف کند و بپرسد: پس چرا تاکنون محقق نشده؟
پاسخ در مکانیزم بازار کربن نهفته است، نه در پتانسیل آن. بازار داوطلبانه کربن بر پایه «اعتماد به تأیید» بنا شده است. خریدار اعتبار کربن—چه یک شرکت اروپایی با تعهد اقلیمی و چه یک صندوق سرمایهگذاری—قبل از پرداخت پول، به یک زنجیره مستند نیاز دارد: پروژه ثبتشده در یک استاندارد معتبر، متدولوژی تأییدشده، اندازهگیری مستقل توسط نهاد ثالث، و راستیآزمایی دورهای. بدون این زنجیره، «کاهش انتشار» فقط یک ادعا است، نه یک دارایی قابل معامله. کارشناس صنعت نفت ایران صریحاً هشدار میدهد که پس از یک سال از بهرهبرداری یک پروژه فلرینگ، مستندات اولیه آن دیگر قابل ثبت در بازارهای کربن نیست—و «هیچیک از پروژههای فلرینگ ما از این فرصت استفاده نکردهاند» .
بازار جهانی در سال ۲۰۲۶ به سمت کیفیت تفکیک شده است. بر اساس نظرسنجی بوستون کانسالتینگ گروپ از حدود ۳۰۰ خریدار، سهم اعتبارات بازنشستهشده با رتبه BBB+ یا بالاتر از ۱۲ درصد در سال ۲۰۲۰ به ۲۴ درصد در سال ۲۰۲۵ رسیده و این اعتبارات اکنون قیمتی چهار تا پنج برابر بالاتر از اعتبارات کمرتبهتر دارند . اعتبارات دارای برچسب CCP (اصول کربن هسته ICVCM) نیز با ۲۲۷ درصد رشد در حجم بازنشستگی مواجه شدهاند، در حالی که کل بازار کاهش ۷ درصدی را تجربه کرده است . این یعنی بازار نه با «حجم» بلکه با «غربالگری کیفیت» شکل میگیرد. برای ایران، این یک پیام ناخوشایند اما حیاتی دارد: داشتن پروژه کافی نیست؛ قابلیت اثبات تعیینکننده است.
وضعیت ایران در مقایسه با همسایگان، این شکاف را آشکارتر میکند. عربستان بازار داوطلبانه خود را راهاندازی کرده و قطر با GCC به عنوان تنها دروازه دسترسی ایران به بازار کربن جهانی عمل میکند. تاکنون حدود ۱۵۰۰ پروژه در GCC ثبت شده است . ایران نه به توافق پاریس پیوسته و نه زیرساخت ملی MRV (اندازهگیری، پایش و صحتسنجی) دارد. در سطح سیاستگذاری نیز، نظام اقلیمی ایران پراکنده و چندلایه توصیف شده و فقدان نظام دادهای منسجم و شفافیت در گزارشهای کربن، مانع اصلی انطباق با الزامات اقلیمی جهانی است . نتیجه: پتانسیل عظیم، اما بدون زیرساخت، غیرقابل دسترس.
درآمد کربنی یک «دارایی» است، نه یک «پاداش». تجربه جهانی نشان میدهد که پروژههایی که از ابتدا با ساختار مستندسازی صحیح طراحی میشوند، نه تنها اعتبار قابل فروش تولید میکنند، بلکه در بازار ثانویه نیز نقدشوندگی دارند. یک نیروگاه ۱۰۰ مگاواتی خورشیدی نزدیک به ۱۰۰ هزار تن کاهش انتشار دارد که با قیمت ۲ دلار فعلی، معادل ۲ میلیون دلار در ۱۰ سال است و اگر قیمت به ۱۰ دلار برسد، این عدد به ۱۰ میلیون دلار میرسد . اما این جریان نقدی تنها زمانی محقق میشود که از روز اول، به عنوان یک «دارایی قابل تأیید» طراحی شده باشد، نه به عنوان یک «ادعای زیستمحیطی».
و در نهایت این که زیرساخت اعتماد، نه وعده پتانسیل. بازار کربن ایران یک فرصت خام است. تبدیل آن به جریان درآمدی نیازمند سه چیز است: پروتکل اندازهگیری قابل تأیید، مستندسازی استاندارد و ساختاردهی حقوقی که سرمایهگذار بینالمللی بتواند به آن اتکا کند. تا زمانی که این زیرساخت شکل نگیرد، عدد ۴۵۰ میلیون دلاری فقط یک عدد در گزارشها باقی میماند. تجربه جهانی—از رشد انفجاری اعتبارات با کیفیت تا شکست پروژههای بدون مستندسازی—یک درس دارد: در بازار کربن، آنچه فروخته میشود «کاهش انتشار» نیست؛ «اثبات کاهش انتشار» است./اخبار مالی
برچسب ها :بازار کربن داوطلبانه ، فلرینگ گاز ایران ، زیرساخت MRV ، کیفیت اعتبار کربن ، GCC قطر ، اقتصاد سبز
- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.
شما باید وارد شوید تا نظر بنویسید.
ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : ۰